Sturmschaden Baum Versicherung: Wer zahlt und wie versichern Sie sich richtig?
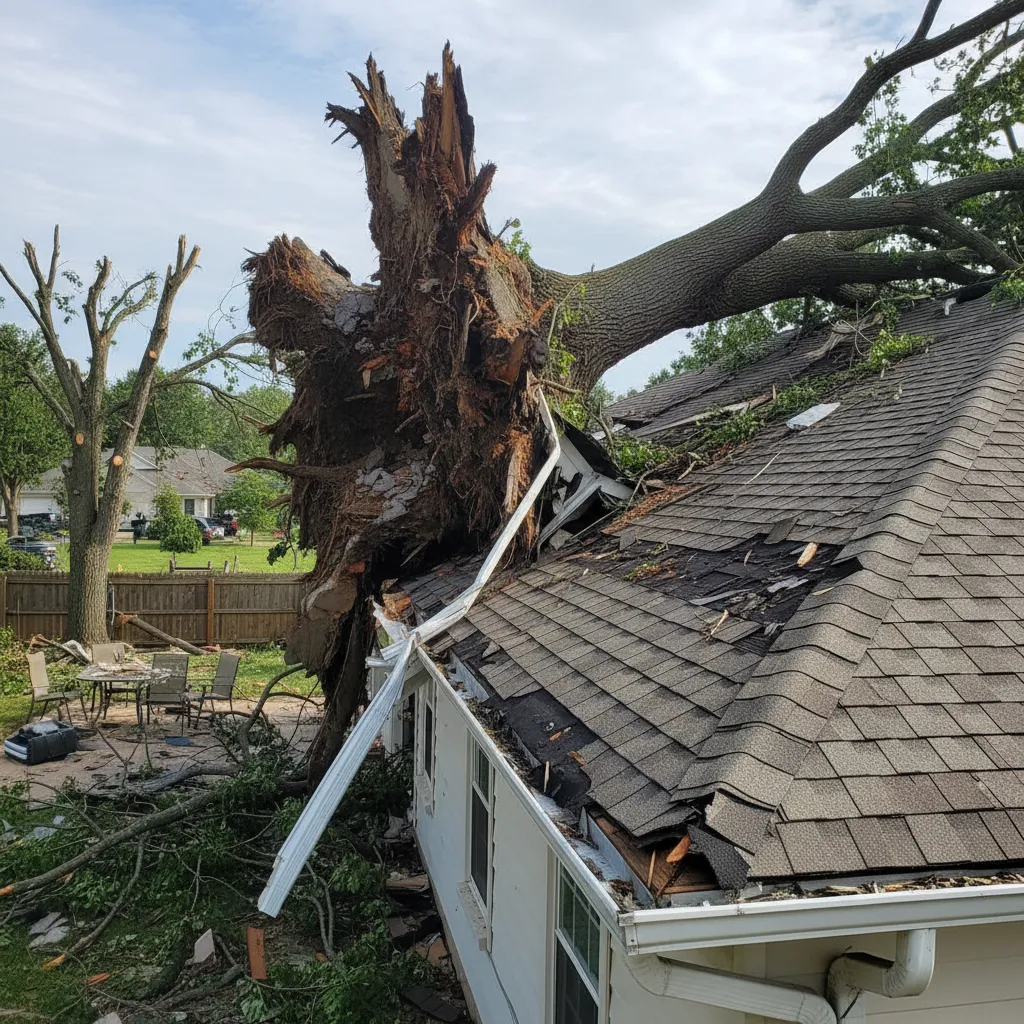 KI-generiertes Symbolbild
Einleitung
Jedes Jahr nehmen Sturmschäden durch Bäume zu – eine Folge des sich verändernden Klimas. Wenn heftige Windböen einen Baum entwurzeln oder Äste auf das Nachbarhaus fallen, entstehen schnell erhebliche Kosten. Die entscheidende Frage lautet dann: Wer trägt die finanzielle Verantwortung, und welche Versicherung springt ein?
Dieser Ratgeber zeigt Ihnen, welche Versicherungsarten greifen, wann Sie als Eigentümer haften, wie Sie Ihr Grundstück schützen und welche praktischen Schritte nach einem Sturm notwendig sind.
Wie unterscheiden sich Sturmschäden an und durch Bäume?
Ein Baum kann zwei grundlegend verschiedene Arten von Schäden verursachen: solche, die an dem Baum selbst entstehen, und solche, die der Baum bei anderen Objekten anrichtet.
Nach einem Unwetter müssen Sie zunächst genau analysieren, was tatsächlich beschädigt wurde. Dabei spielen folgende Punkte eine Rolle:
Welche Schadensszenarien gibt es?
- Herabgestürzte Äste auf dem eigenen Grundstück: Ein oder mehrere Zweige liegen auf Ihrem Rasen, möglicherweise ohne weitere Beschädigungen.
- Beschädigte Äste (Blitzschlag, Risse): Der Ast selbst ist verletzt, enthält Totholz oder zeigt Risse.
- Entwurzelter Baum auf eigenem Grund: Der komplette Baum liegt um, das Haus bleibt aber verschont.
- Umgestürzter Baum auf Nachbargrundstück: Der Baum trifft das Nachbardach, Zaun oder Auto.
- Schäden an Gebäuden: Ein Dach wird durchstoßen, Fenster zerbrechen, Wände werden beschädigt.
Jede Situation erfordert ein anderes Versicherungsszenario und eine unterschiedliche Haftungsbewertung.
Welche Bäume sind besonders anfällig?
Nicht alle Baumarten sind gleich sturmfest. Flachwurzler wie die Hainbuche, Douglasie und viele Fichtenarten sind kritisch: Ihre Wurzeln breiten sich tellerförmig in der oberen Bodenschicht aus und bieten weniger Halt. Kiefern und Erlen fallen ebenfalls häufig um. Ein morscher oder bereits beschädigter Baum ist ein zusätzlicher Risikofaktor – hier können Sie als Grundstückseigentümer sogar strafrechtlich haften, wenn Sie die Gefahr nicht erkannt oder nicht handelt haben.
Ein Blitzeinschlag kann zudem die Rinde verbrennen oder tiefe Furchen in den Stamm reißen, was später zum Umstürzen führt.
Was sollten Sie unmittelbar nach dem Sturm tun?
- Polizei und Feuerwehr anrufen, wenn Menschen gefährdet sind oder größere Infrastruktur betroffen ist
- Alle Schäden fotografieren und dokumentieren – Bilder sind später entscheidend für Versicherungsansprüche
- Eine detaillierte Schadensliste anfertigen mit Datum, Uhrzeit und betroffenen Objekten
- Den Versicherer unverzüglich kontaktieren – meist gibt es Fristen
- Bei Gebäudeschäden den Eigentümer informieren (falls Sie Mieter sind)
Ein Experte-Tipp vom Baumpfleger: "Totholz, das in der Baumkrone hängt, ist extrem gefährlich – es kann jederzeit auf Autos oder Menschen fallen und muss daher sofort entfernt werden."
Wie beseitigen Sie Sturmschäden richtig und sicher?
Die sichere und fachgerechte Beseitigung von Sturmschäden ist nicht nur eine Frage des Aussehens – sie ist ein Sicherheitsimperativ und kann über Versicherungsleistungen entscheiden.
Was tun bei herabgefallenen Ästen und Zweigen?
Lose Zweige und kleine Äste können Sie selbst in einen Grünschnittbehälter oder zur Kompostierung bringen. Das ist unkompliziert und kostensparend.
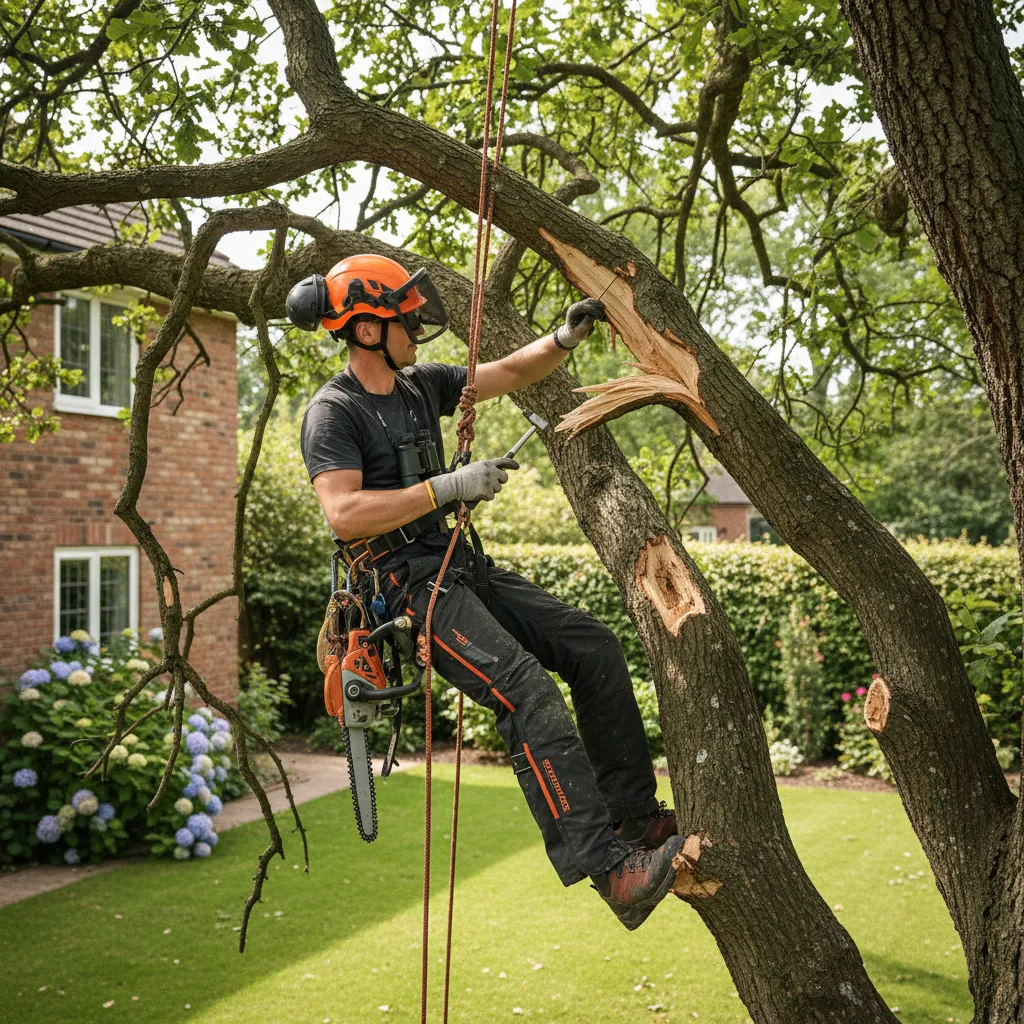
Abgebrochene Äste erfordern mehr Sorgfalt. Idealerweise schneiden Sie diese am sogenannten Astring ab – das ist die kleine Verdickung zwischen Ast und Stamm. Dieser Schnitt ermöglicht es dem Baum, die Wunde selbst zu verschließen und sich vor Sekundärinfektionen zu schützen. Dieser Regenerationsprozess ist entscheidend für die Gesundheit des Baums.
Aber Vorsicht: Müssen Sie eine Leiter verwenden, sollten Sie einen Fachmann hinzuziehen. Ein falsch angesetzter Schnitt kann dazu führen, dass schwere Äste unkontrolliert in unerwartete Richtungen schwingen – Sturzverletzungen sind dabei nicht selten.
Wie gehen Sie bei umgestürzten Bäumen vor?
Hier ist äußerste Vorsicht geboten. Ein vom Sturm entwurzelter Baum steht unter enormen inneren Spannungen. Der Stamm ist oft noch teilweise im Erdreich verankert und wirkt wie eine gespannte Feder – ein unbedarfter Schnitt kann dazu führen, dass:
- Einzelne Stammstücke unkontrolliert fortfliegen
- Der Baum sich plötzlich aufrichtet und zur Seite schnellt
- Sie an der falschen Stelle stehen und lebensbedrohliche Verletzungen erleiden
Die Beseitigung ganzer, umgeknickter Bäume gehört ausschließlich in die Hände von Fachleuten. Baumpfleger und spezialisierte Forstunternehmen wissen, wo sie ansetzen müssen, um den Baum schrittweise und kontrolliert zu zerkleinern. Sie haben die richtige Ausrüstung, Versicherung und Erfahrung.
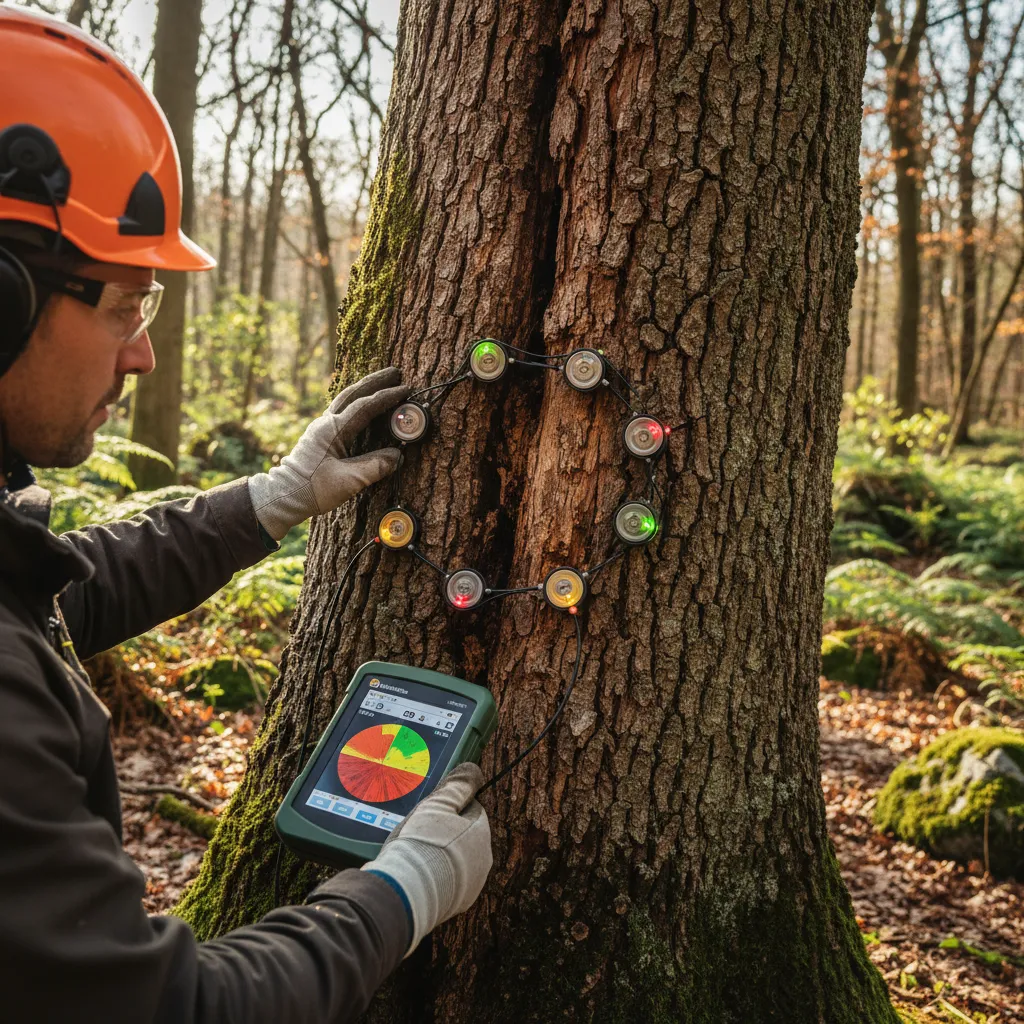
Zusätzlich können Sie einen Baumgutachter mit einem Ortstermin beauftragen, um die genaue Schadensart zu dokumentieren – das ist oft eine Voraussetzung für Versicherungsleistungen.
Wie beugen Sie Sturmschäden systematisch vor?
Regelmäßige Kontrolle und präventive Maßnahmen senken das Risiko erheblich – und schützen Sie vor Haftungsansprüchen.
Warum ist die jährliche Baumkontrolle so wichtig?
Dies ist nicht nur eine Frage der Gewissenhaftigkeit – es ist eine rechtliche Pflicht. Die sogenannte Verkehrssicherungspflicht besagt, dass Sie als Grundstückseigentümer dafür haften, dass von Ihren Bäumen keine Gefahr ausgeht. Das gilt für Ihr eigenes Grundstück und – ganz wichtig – auch für angrenzende Nachbargrundstücke und öffentliche Wege.
Wichtig: Der Bundesgerichtshof entschied 2004, dass gewisse Naturgefahren unvermeidbar sind. Das bedeutet: Sie werden nicht automatisch haftbar, wenn ein grundsätzlich gesunder Baum bei extremem Sturm umfällt. Aber: Sie müssen nachweisen können, dass Sie Ihren Kontrollpflichten nachgekommen sind.
Sollte sich später herausstellen, dass der Baum bereits vor dem Sturm Krankheitszeichen aufwies, die Sie hätten erkennen können, haftet plötzlich Sie – und nicht die Versicherung des Geschädigten. Das kann finanzielle Katastrophe bedeuten.
Wie kontrollieren Sie Bäume richtig?
Fühlen Sie zweimal pro Jahr eine gründliche Sichtprüfung durch:
- Einmal mit Laub/Nadeln (Sommer)
- Einmal ohne Blätter (Winter)
Achten Sie auf:
- Abgestorbenes oder verfärbtes Laub in Teilen der Krone
- Tote Äste oder ganze abgestorbene Kronenteile
- Stammverletzungen, Risse oder großflächige Rindenabplatzungen
- Wurzelfäule oder sichtbare Schäden am Wurzelwerk
- Pilzfruchtkörper (wie Hallimasch), die auf Fäulnis hindeuten
- Starke Schräglage oder Hang zur Seite
Bei auffälligen Veränderungen sollten Sie sofort handeln oder einen Baumgutachter hinzuziehen. Ein professionelles Baumgutachten klärt, ob eine Kronenauslichtung ausreicht oder ob die Fällung notwendig ist.
Die Kosten für ein Baumgutachten sind überschaubar – aber die haftungsrechtliche Sicherheit ist unbezahlbar.
Welche zusätzlichen Präventionsmaßnahmen helfen?
Hecken als Windbremse: Eine dichte Hecke absorbiert Windkraft, bevor sie auf größere Bäume trifft. Dies ist ein natürlicher und effektiver Schutz.
Vermeidung problematischer Arten: Pflanzen Sie bevorzugt heimische Bäume, meiden Sie aber Erlen und Kiefern auf windigen Standorten, da diese anfälliger sind.
Kontrolle der Baumhöhe: Flachwurzler sollten nicht zu groß werden – je höher der Baum, desto mehr Windangriffsfläche und desto stärker die Hebelkräfte auf das Wurzelsystem.
Sturmfeste Zäune: Verankern Sie Zäune richtig und sorgen Sie für Zwischenräume, durch die der Wind fließen kann – ein solider Zaun, der als Mauer wirkt, wird vom Sturm leichter beschädigt.
Nach Stürmen prüfen: Kontrollieren Sie Ihre Bäume unmittelbar nach Unwettern auf versteckte Schäden. Ein Stamm kann innen gerissen sein, ohne dass es außen sichtbar ist.
Mehr Informationen zu Baumschutzmaßnahmen und zum Schutz Ihres Waldes finden Sie in unseren vertiefenden Artikeln.
Welche Versicherungsarten greifen bei Sturmschäden?
Die richtige Versicherung entscheidet darüber, ob Sie im Schadensfall geschützt sind oder die Kosten selbst tragen müssen.
Hausratversicherung
Diese Versicherung schützt Ihr bewegliches Inventar – also Möbel, Elektronik und Gegenstände, die sich in Ihrem Haus befinden. Wenn ein umgestürzter Baum durch ein Fenster fährt und Ihre Kommode, Ihren Fernseher oder Ihre Gartengeräte beschädigt, kommt die Hausratversicherung auf.
Der Vorteil: Gegenstände im Garten sind meist inklusive. Der Nachteil: Gebäudeschäden selbst sind nicht abgedeckt.
Haftpflichtversicherung (Privathaftpflicht)
Hier wird es kritisch: Wenn Ihr Baum das Haus oder Auto des Nachbarn beschädigt, haftet Ihre Haftpflichtversicherung. Aber Achtung – nur, wenn Sie der Baumkontrolle und -pflicht nachgekommen sind. War der Baum bereits beschädigt und Sie haben das nicht dokumentiert, kann die Versicherung die Leistung ablehnen.
Prüfen Sie Ihren Vertrag genau: Nicht alle Privathaftpflicht-Policen decken Baumschäden ab – manche erfordern einen speziellen Zusatz.
Wohngebäudeversicherung
Dies ist die wichtigste Versicherung bei Sturmschäden:
- Sie deckt Schäden am Haus selbst ab (Dach, Wände, Fenster)
- Sie übernimmt die Beseitigung eines umgestürzten Baums, wenn dieser nach dem Sturm noch auf dem Haus liegt
- Sie schützt auch Garagen, Gartenhäuser und Zäune auf demselben Grundstück
- Sie zahlt bei Windstärke 8 oder höher (ab 62 km/h)
Wichtig: Die Windstärke müssen Sie nicht selbst nachweisen – eine Bestätigung des Deutschen Wetterdienstes reicht aus.
Ein häufiger Streitpunkt: Entsorgungskosten. Wenn der Baum nur auf Ihrem Rasen liegt und keine Gebäude beschädigt hat, ist fraglich, ob die Entsorgung mitabgedeckt ist. Fragen Sie Ihren Versicherer explizit danach und lassen Sie sich die Antwort schriftlich geben.
Rohbauversicherung
Wenn Sie gerade ein Haus bauen: Diese Versicherung schützt Rohbau, Materialien und Bauleistungen vor Sturmschäden – auch wenn ein Baum auf die Baustelle fällt.
Kaskoversicherung (Auto)
Wird Ihr geparktes Auto von einem Baum oder Ast beschädigt, springt Ihre Teilkasko ein. Achten Sie auf die vereinbarte Selbstbeteiligung – diese müssen Sie aus eigener Tasche tragen.
Die Haftpflichtversicherung des Baumbesitzers zahlt zunächst, dann regeln die Versicherer untereinander ab.
Versicherungen im Überblick – wer zahlt wann?
| Schadensfall | Zuständig |
|---|---|
| Ihr Baum, gesund, stürzt um → trifft Nachbardach | Ihre Wohngebäudeversicherung (bei Windstärke ≥ 8) |
| Ihr Baum, bereits krank (war bekannt) → trifft Nachbardach | Ihre Haftpflichtversicherung (begrenzt) oder Sie selbst |
| Nachbars Baum fällt auf Ihr Dach | Nachbars Wohngebäudeversicherung |
| Baum liegt auf Ihrem Rasen, kein Gebäudeschaden | Meist keine Versicherung; Beseitigung i.d.R. nicht mitversichert |
| Äste zerstören Ihre Gartenmöbel | Hausratversicherung (Garten) |
| Auto wird von Baum beschädigt | Ihre Kaskoversicherung |
Was zahlt die Sturmschaden-Versicherung konkret?
Die Versicherung übernimmt nicht automatisch alle Kosten – es gelten Bedingungen und Ausschlüsse.
Wann zahlt die Wohngebäudeversicherung?
Die Wohngebäudeversicherung greift, wenn:
- Windstärke 8 oder höher herrschte (mindestens 62 km/h Windgeschwindigkeit)
- Schäden am Gebäude selbst entstanden sind (nicht nur der Baum liegt da)
- Der Schaden dokumentiert ist (Fotos, Schadensberichte)
Wichtig: Ein gesunder Baum hält Windstärke 7 normalerweise stand. Erst ab Windstärke 8 wird es kritisch.
Die Versicherung zahlt für:
- Reparatur oder Ersatz von beschädigten Dachziegeln, Fenstern, Mauern
- Notdürftige Sicherungsmaßnahmen (z.B. Dach mit Plane abdecken)
- Beräumung des Baums, wenn dieser auf dem Gebäude liegt
- Entsorgung (teilweise – hier gibt es oft Streit)
Was zahlt die Wohngebäudeversicherung NICHT?
- Beseitigung eines Baums, der nur auf dem Rasen liegt
- Baumersatz oder Neupflanzung
- Kosten, die Sie durch Verzögerung bei der Schadensanmeldung verursacht haben
- Schäden durch bekanntermaßen kranke Bäume (wenn Sie die Gefahr kannten und nicht handelten)
Schadensminderungspflicht – was müssen Sie tun?
Nach einem Sturm sind Sie verpflichtet, Schadensminderung zu betreiben:
- Ein durchstoßenes Dach müssen Sie sofort mit einer Plane abdecken, damit kein Regenwasser eindringt
- Herumliegende Äste sollten Sie zur Seite räumen, damit niemand stolpert
- Beschädigte Fenster sollten provisorisch gesichert werden
Wer hier passiv bleibt und erst später den Versicherer anruft, kann mit Leistungskürzungen rechnen – die Versicherung argumentiert, dass Sie durch schnelles Handeln weitere Schäden hätten verhindern können.
Was ist mit den Beseitigungskosten?
Hier entsteht oft Streit. Die Frage lautet: Wer zahlt das Fällen und die Entsorgung des Baums?
Baum auf eigenem Grundstück, nur auf dem Rasen gelegen: Meist nicht von der Versicherung abgedeckt. Sie tragen die Kosten selbst. Es sei denn, in Ihrem Vertrag ist ausdrücklich eine "Aufräumungsgarantie" oder "Schutzwaldversicherung" enthalten – fragen Sie nach!
Baum war notwendig zu fällen, um Gebäudeschäden zu reparieren: Die Wohngebäudeversicherung zahlt die Fällungskosten, weil die Beräumung zur Schadensreparatur gehört.
Wer haftet bei Sturmschäden durch seinen Baum?
Grundsätzlich haften Sie als Grundstückseigentümer für Schäden, die von Ihren Bäumen ausgehen – es sei denn, Sie haben alles Erforderliche getan.
Die Verkehrssicherungspflicht verstehen
Diese Pflicht besagt: Als Eigentümer müssen Sie sicherstellen, dass von Ihrem Grundstück und dessen Bäumen keine unzumutbaren Gefahren ausgehen. Das ist nicht gleichzusetzen mit: "Mein Baum darf nie umfallen." Stattdessen bedeutet es:
- Regelmäßige Kontrolle durchführen – mindestens zweimal im Jahr
- Erkannte Mängel beheben – kranke Bäume fällen oder behandeln lassen
- Dokumentation führen – Inspektionsberichte, Fotos, Gutachten aufbewahren
Wer diese Punkte erfüllt, ist im Schadensfall rechtlich geschützt – auch wenn der Baum dann bei extremem Unwetter umfällt.
Wann haften Sie trotzdem?
Sie haften, wenn:
- Sie die Kontrollpflicht vernachlässigt haben – z.B. jahrelang keinen Blick auf den morschen Baum geworfen haben
- Sichtbare Mängel bekannt waren – der Baum war schief, hatte große Risse, Pilzbefall war sichtbar
- Sie ignoriert oder verzögert haben – ein Gutachter hatte empfohlen zu fällen, Sie haben es aber nicht getan
In diesen Fällen können Nachbarn oder Geschädigte Sie direkt verklagen – und Ihre Versicherung kann den Schadensersatz ablehnen.
Was ist mit Bäumen an der Grundstücksgrenze?
Ein häufiger Streitpunkt: Ein großer Baum steht auf Ihrer Seite, schattiert aber den Nachbargarten. Darf der Nachbar Sie zwingen, ihn zu fällen?
Nein – nicht automatisch. Der oft zitierte § 1004 BGB sieht ein Beseitigungsrecht nur bei konkreten Beeinträchtigungen vor (z.B. Äste wachsen zu weit über die Grenze, Wurzeln heben den Nachbarweg auf). Ein gesunder Baum, der nur Schatten wirft, ist kein Grund zum Fällen.
Andersherum: Wenn Ihr Baum bereits Anzeichen von Krankheit zeigt, müssen Sie handeln – und das gilt auch, wenn er an der Grenze steht.
Nachbar will keinen Schaden, Sie aber Prävention
Wenn ein Nachbarbaum auf Ihr Grundstück wächst (Äste, Wurzeln) und Sie das nicht mögen: Sie können verlangen, dass diese Teile entfernt werden. Der Nachbar muss das dulden, kann aber die Kosten weitergeben – oder Sie zahlen selbst für die Schnittarbeiten.
Was sollten Sie im Schadensfall praktisch tun?
Der erste Tag ist entscheidend – die nächsten Stunden und Tage brauchen Struktur.
Schritt-für-Schritt Anleitung nach dem Sturm
Sofort nach dem Sturm:
- Sicherheit prüfen – Gibt es herabgestürzte Stromleitungen? Sind Wege blockiert? Besteht akute Gefahr?
- Bei Lebensbedrohung → Polizei und Feuerwehr anrufen (110 / 112)
- Fotos machen – von ALLEN Schäden, von verschiedenen Winkeln, mit Datum/Zeit im Hintergrund
- Nachbarn informieren – wenn deren Grundstück betroffen ist
- Versicherer kontaktieren – nicht warten! Viele Policen sehen Fristen vor
Am nächsten Tag:
- Schadensanmeldung schriftlich einreichen – per Post oder (besser) per E-Mail mit Kopie/Beleg
- Schadensliste verfassen – alle betroffenen Gegenstände mit Schätzwert auflisten
- Fachleute anrufen – Baumpfleger für die Beseitigung, ggf. Baugutachter für Hausschäden
- Rechnungen sammeln – später brauchen Sie Belege für alle Ausgaben
- Dokumentation aufbewahren – alle Fotos, E-Mails, Rechnungen abheften
In den folgenden Wochen:
- Schadensexperte der Versicherung koordinieren – dieser wird das Haus besichtigen
- Reparaturen durchführen lassen – sparen Sie Belege!
- Mit der Versicherung abstimmen – bevor Sie auf eigene Rechnung Bäume fällen
Was ist, wenn die Versicherung nicht zahlt?
Wenn der Versicherer ablehnt:
- Ablehnungsschreiben genau lesen – welchen Grund nennt er?
- Gegendarstellung schreiben – widersprechen Sie schriftlich und begründen Sie
- Ombudsman anrufen – der Versicherungs-Ombudsman ist kostenlos und neutral
- Anwalt konsultieren – bei größeren Summen lohnt sich rechtliche Beratung
Häufige Ablehnungsgründe und was Sie dagegen tun:
| Grund | Was Sie tun können |
|---|---|
| "Windstärke 8 war nicht erreicht" | Wetterdatenbeschaffung vom Deutschen Wetterdienst anfordern |
| "Baum war bereits beschädigt" | Fotos von vorher vorlegen oder Gutachter widersprechen lassen |
| "Entsorgung ist nicht mitversichert" | Vertrag nochmal prüfen; ggf. Wortlaut mit Ombudsman diskutieren |
| "Zu lange seit Sturm gemeldet" | Nachweisen, dass Sie es unverzüglich versucht haben |
Sturmschaden Baum Versicherung: FAQ
Häufige Fragen und verlässliche Antworten:
Zahlt die Versicherung, wenn ein Baum aus der Nachbarschaft auf mein Auto fällt?
Ja – unter Umständen. Ihre Kaskoversicherung (Teilkasko reicht) zahlt für die Reparatur, Sie zahlen die Selbstbeteiligung. Die Versicherung des Nachbarn zahlt zunächst und regelt die Kostenübernahme dann intern mit Ihrer Versicherung.
Muss ich die Fällung selbst bezahlen, wenn der Baum nur auf meinem Rasen liegt?
In den meisten Fällen ja. Die Wohngebäudeversicherung zahlt nur die Beräumung, wenn Gebäude beschädigt wurden. Wenn nur der Rasen betroffen ist, ist es Ihre Aufgabe und Kosten. Prüfen Sie aber Ihre Police – manche enthalten Zusätze.
Bin ich haftbar, wenn mein Baum bei Orkan umfällt und das ist völlig unerwartet?
Nein – wenn Sie Ihrer Baumkontrolle-Pflicht nachgekommen sind. Der Bundesgerichtshof stellte fest, dass extreme Naturereignisse unvermeidbar sind. Sie müssen aber dokumentieren können, dass Sie den Baum regelmäßig geprüft haben.
Was tun, wenn der Nachbar meinen beschädigten Zaun nicht reparieren lässt?
Wenn sein Baum den Zaun beschädigt hat, können Sie dessen Haftpflichtversicherung in Anspruch nehmen. Lassen Sie den Schaden dokumentieren, fordern Sie die Reparatur schriftlich an, und wenn es nicht läuft, greifen Sie zu rechtlichen Mitteln – ein Anwalt oder die Rechtsschutzversicherung helfen.
Gilt die Windstärke-8-Regel auch für kleinere Schäden?
Ja. Egal ob der Sturm "nur" einen Ast abbricht oder das ganze Haus beschädigt – die Versicherung zahlt erst ab Windstärke 8 und höher. Das ist einheitlich geregelt.
Kann ich mehrere Versicherungen kombinieren, um umfassender versichert zu sein?
Ja – und das ist sogar empfohlen. Viele Versicherer bieten Rabatte, wenn Sie mehrere Versicherungen (Hausrat, Wohngebäude, Haftpflicht) bei ihnen abschließen. So sind Sie flexibler abgesichert und sparen eventuell sogar.
Wie teuer ist ein Baumgutachten, um meine Haftung zu klären?
Das hängt von Baumgröße und Zustand ab. Mehr Details finden Sie in unserem Artikel zu Baumgutachten Kosten. In jedem Fall ist es deutlich günstiger als die Schadensersatzforderung eines Nachbarn später.
Was ist, wenn sich Versicherer nicht einig sind (mein Versicherer vs. Nachbars Versicherer)?
Die Versicherer regeln das untereinander. Sie müssen sich nicht selbst darum kümmern – Sie melden dem Ihrem Versicherer den Schaden. Dieser handelt die Kostenbeteiligung mit dem Versicherer des Baumbesitzers aus. Nur wenn es zu Verzögerungen kommt, sollten Sie nachhaken.
Fazit: Vorsorge, Versicherung und Handeln
Sturmschäden durch Bäume sind kein seltenes Phänomen – sie werden häufiger. Doch wer richtig vorsorgt, versichert und reagiert, minimiert finanzielle Risiken:
✅ Vorsorge: Kontrollieren Sie Ihre Bäume zweimal jährlich. Ein Baumgutachten gibt Ihnen rechtliche Sicherheit und schützt Sie vor Haftung.
✅ Versicherung: Schließen Sie mindestens eine Wohngebäudeversicherung und Haftpflichtversicherung ab. Diese sind bei Sturmschäden entscheidend.
✅ Reaktion: Handeln Sie sofort nach einem Sturm – Fotos, Anmeldung, Dokumentation. Die ersten Stunden zählen.
✅ Fachleute: Trauen Sie sich Baumentfernungen nicht selbst zu – damit sparen Sie nicht, sondern riskieren Leib und Leben und Ihre Versicherungsansprüche.
Mit diesen Schritten sind Sie für den nächsten Sturm vorbereitet.
Weiterführende Artikel
Zahlt die Versicherung, wenn ein Baum aus der Nachbarschaft auf mein Auto fällt?
Ja – Ihre Kaskoversicherung (Teilkasko reicht) zahlt die Reparatur abzüglich Selbstbeteiligung. Die Haftpflichtversicherung des Nachbarn übernimmt die Kosten, regelt aber die genaue Verteilung intern mit Ihrer Versicherung.
Fachbetrieb für Ihr Gartenprojekt gesucht?
Beschreiben Sie einmal Ihr Vorhaben — passende Betriebe aus Ihrer Region melden sich bei Ihnen.
Wir recherchieren Fachthemen rund um Garten- und Landschaftsbau und bereiten sie redaktionell auf — mit dem Ziel, verständliche und praxisnahe Orientierung zu bieten, keine Rechts- oder Fachberatung im Einzelfall. Stand dieses Artikels: 25. August 2026.